Inwestowanie w nieruchomości w Hiszpanii w 2026 roku: co warto wiedzieć
Hiszpański rynek nieruchomości przyciąga inwestorów możliwością uzyskiwania dochodów z wynajmu, ochrony kapitału poprzez inwestycję w materialny składnik majątku oraz czerpania korzyści z potencjalnego wzrostu wartości nieruchomości w przyszłości. Sam zakup mieszkania nie oznacza jednak automatycznie, że inwestycja będzie rentowna.
Wynik zależy od ceny zakupu, lokalizacji nieruchomości, kosztów utrzymania, podatków, popytu na wynajem oraz strategii inwestora. Mieszkanie nad morzem, nieruchomość w dużym mieście i lokal w rozwijającej się okolicy mogą przynosić zupełnie różne rezultaty, nawet przy takim samym budżecie.
W 2026 roku inwestowanie w hiszpańskie nieruchomości wymaga konkretnego planu finansowego. Warto z góry określić, co jest dla Ciebie priorytetem: regularny dochód, potencjalny wzrost wartości nieruchomości czy połączenie obu tych celów.
Przyjrzyjmy się dostępnym strategiom inwestycyjnym, sposobom wyboru nieruchomości, obliczania rentowności i unikaniu najczęstszych błędów.
Dlaczego inwestorzy wybierają nieruchomości w Hiszpanii
Hiszpania jest atrakcyjna zarówno dla inwestorów prywatnych, jak i dla kupujących, którzy planują w przyszłości zamieszkać we własnej nieruchomości.
Rynek ma kilka cech, które warto uwzględnić przy wyborze nieruchomości.
Różnorodność regionów. W zależności od budżetu można rozważyć duże miasta, obszary nadmorskie, miejscowości turystyczne i mniejsze miejscowości. Każda z tych opcji charakteryzuje się inną dynamiką cen, strukturą popytu i specyfiką rynku najmu.
Możliwość uzyskiwania dochodów z wynajmu. Jeśli nieruchomość zostanie wybrana z uwzględnieniem popytu, kosztów i grupy docelowej najemców, może generować regularne dochody. Rzeczywisty wynik zależy jednak od obłożenia, stawek najmu i wydatków właściciela.
Potencjał wzrostu wartości. W niektórych obszarach ceny nieruchomości mogą rosnąć dzięki rozwojowi infrastruktury, wzrostowi popytu i ograniczonej podaży. Wzrost wartości nie jest jednak gwarantowany, a cena nieruchomości może również spaść.
Różne strategie inwestycyjne. Można kupić gotowe mieszkanie, nieruchomość w nowej inwestycji deweloperskiej lub lokal wymagający remontu. Każda opcja wiąże się z innymi kosztami, terminami i poziomem ryzyka.
Ważne jest, aby nie traktować hiszpańskiego rynku jako jednolitej całości. Wyniki inwestycji w Madrycie, Walencji, Torrevieja czy Benidormie mogą się znacznie różnić. Nawet w obrębie jednego miasta wiele zależy od konkretnej dzielnicy i cech nieruchomości.
Jakie strategie inwestowania w nieruchomości w Hiszpanii są dostępne
Przed rozpoczęciem poszukiwań warto określić, w jaki sposób planujesz zarabiać. Wpłynie to na wybór regionu, rodzaju nieruchomości i akceptowalnego poziomu wydatków.
1. Zakup nieruchomości z przeznaczeniem na wynajem długoterminowy
Ta strategia polega na zakupie mieszkania lub domu i wynajmowaniu go najemcom przez dłuższy okres.
Głównym celem jest uzyskiwanie regularnych wpływów z najmu. To rozwiązanie może odpowiadać inwestorom, którzy chcą stworzyć dodatkowe źródło dochodu i są gotowi posiadać nieruchomość przez dłuższy czas.
Przy wyborze nieruchomości należy uwzględnić dostęp do transportu publicznego, dostępność miejsc pracy, placówek edukacyjnych i codziennej infrastruktury. W przypadku najmu długoterminowego atrakcyjność dzielnicy dla stałych mieszkańców jest często ważniejsza niż jej popularność turystyczna.
Przy obliczaniu rentowności należy uwzględnić okresy bez najemców, utrzymanie nieruchomości, podatki, ubezpieczenie i koszty zarządzania.
2. Zakup nieruchomości z przeznaczeniem na wynajem sezonowy lub turystyczny
Wynajem turystyczny może być atrakcyjny w miejscach, które regularnie przyciągają odwiedzających. Należą do nich niektóre obszary nadmorskie i popularne miasta turystyczne.
Wysoka stawka za dobę nie gwarantuje jednak wysokiego rocznego zysku. Należy uwzględnić sezonowość, koszty sprzątania, utrzymania, obsługi rezerwacji i okresy, w których nieruchomość pozostaje niewynajęta.
Ponadto wynajem turystyczny podlega szczególnym wymogom, które mogą się różnić w zależności od wspólnoty autonomicznej i gminy. W niektórych miejscach obowiązują ograniczenia dotyczące oferowania zakwaterowania turystycznego, a samo posiadanie mieszkania w dzielnicy turystycznej nie oznacza automatycznie, że można legalnie przeznaczyć je na taki wynajem.
Przed zakupem należy sprawdzić aktualne wymagania dotyczące konkretnej nieruchomości.
3. Zakup nowej nieruchomości z myślą o wzroście jej wartości
Strategia inwestycyjna może opierać się nie tylko na wpływach z najmu, lecz także na potencjalnym wzroście wartości nieruchomości.
Inwestor kupuje nieruchomość na etapie budowy lub przed ukończeniem projektu, licząc na wzrost jej ceny rynkowej do momentu oddania do użytkowania lub w kolejnych latach.
Na wynik wpływają cena zakupu, warunki umowy, harmonogram budowy, charakterystyka projektu i sytuacja na lokalnym rynku.
Przyszły wzrost wartości nie jest gwarantowany. Możliwe są opóźnienia w budowie, zmiany warunków rynkowych i spadek popytu.
Przed zakupem należy sprawdzić dewelopera, dokumenty prawne projektu, harmonogram płatności, warunki umowy i przewidywane wydatki do momentu odbioru kluczy.
4. Zakup nieruchomości w celu remontu i późniejszej sprzedaży
Niektórzy inwestorzy kupują nieruchomości wymagające modernizacji, licząc na zwiększenie ich wartości dzięki remontowi i późniejszej sprzedaży.
Ta strategia wymaga szczególnie dokładnych obliczeń. Należy uwzględnić cenę zakupu, koszt prac, podatki, wynagrodzenia specjalistów, czas remontu i możliwe opóźnienia.
Jeśli wydatki przekroczą początkowy budżet lub sprzedaż potrwa dłużej, niż zakładano, oczekiwany zysk może znacząco się zmniejszyć.
To rozwiązanie jest odpowiednie dla osób gotowych aktywnie zarządzać projektem lub mogących zatrudnić specjalistów do oceny stanu nieruchomości i nadzorowania remontu.
Gdzie szukać nieruchomości inwestycyjnych w Hiszpanii
Wybór regionu powinien zależeć od celu inwestycyjnego, a nie wyłącznie od popularności danej lokalizacji.
Walencja
Walencja może być interesująca dla inwestorów, którzy szukają połączenia miejskiej infrastruktury, stałej populacji i popytu na wynajem.
Przy wyborze nieruchomości warto porównać dzielnice pod względem dostępności transportu, bliskości uniwersytetów i miejsc pracy, stanu budynku oraz cen podobnych nieruchomości.
Ważne jest przeanalizowanie konkretnej lokalizacji: dane dotyczące jednej dzielnicy nie muszą odzwierciedlać sytuacji w innej.
Torrevieja
Torrevieja przyciąga kupujących nadmorskim położeniem, śródziemnomorskim klimatem i możliwością zakupu nieruchomości zarówno na własny użytek, jak i w celu uzyskiwania dochodów z wynajmu.
Przy zakupie inwestycyjnym należy określić grupę docelową: stałych mieszkańców, najemców sezonowych lub osoby przyjeżdżające na dłuższy wypoczynek.
Warto również uwzględnić sezonowość popytu, stan budynku, opłaty comunidad de propietarios oraz zasady wynajmu obowiązujące dla wybranej nieruchomości.
Benidorm
Benidorm jest znany z atrakcyjności turystycznej i dużej liczby budynków wielorodzinnych. Inwestorów mogą tu zainteresować zarówno nieruchomości do użytku własnego, jak i lokale przeznaczone na wynajem.
Przy porównywaniu ofert nie należy jednak zwracać uwagi wyłącznie na odległość od plaży. Istotne są również stan budynku, powierzchnia, układ pomieszczeń, koszty utrzymania, konkurencja ze strony innych nieruchomości oraz przepisy dotyczące planowanego rodzaju najmu.
Podstawowa zasada wyboru regionu to porównywanie konkretnych nieruchomości według tego samego modelu finansowego. Popularność miasta nie zastępuje obliczenia rentowności.
Jak obliczyć rentowność nieruchomości w Hiszpanii
Przed zakupem warto zrozumieć, jaki dochód nieruchomość może potencjalnie generować i które wydatki obniżą ostateczny wynik.
Do wstępnej oceny wykorzystuje się wskaźnik ROI — Return on Investment, czyli stopę zwrotu z inwestycji.
Rentowność brutto
Rentowność brutto z wynajmu pokazuje stosunek rocznego dochodu z najmu do ceny zakupu nieruchomości.
Wzór:
Rentowność brutto = roczny dochód z wynajmu ÷ wartość nieruchomości × 100%
Na przykład mieszkanie kosztuje 180 000 euro, a potencjalny dochód z wynajmu wynosi 12 000 euro rocznie.
Rentowność brutto:
12 000 ÷ 180 000 × 100% = 6,67%.
To wstępny wskaźnik. Nie uwzględnia podatków, kosztów utrzymania, remontów, ubezpieczenia, zarządzania ani możliwych okresów bez najemców.
Rentowność netto
Rentowność netto uwzględnia koszty związane z posiadaniem nieruchomości i uzyskiwaniem dochodów z najmu.
Do wstępnych obliczeń można wykorzystać następujący wzór:
Rentowność netto = roczny dochód po odliczeniu kosztów operacyjnych ÷ całkowita inwestycja początkowa × 100%
Koszty operacyjne mogą obejmować:
- opłaty comunidad de propietarios
- podatek IBI i inne obowiązujące podatki
- ubezpieczenie nieruchomości
- remonty i konserwację techniczną
- usługi firmy zarządzającej nieruchomością
- koszty pozyskiwania najemców
- utracone dochody w okresach, gdy nieruchomość nie jest wynajmowana
Całkowita inwestycja początkowa powinna obejmować nie tylko cenę nieruchomości, ale również podatki przy zakupie, koszty sfinalizowania transakcji i inne obowiązkowe wydatki.
W celu dokładnego obliczenia rentowności obciążenia podatkowe należy ocenić osobno, uwzględniając status podatkowy inwestora i rodzaj najmu.
Dlaczego nie należy kierować się wyłącznie obiecaną rentownością
Załóżmy, że sprzedawca lub agencja informuje, że nieruchomość może przynosić 8% rocznie. Przed podjęciem decyzji należy ustalić, w jaki sposób obliczono tę wartość.
Może chodzić o rentowność brutto obliczoną przy założeniu pełnego obłożenia nieruchomości. Po uwzględnieniu kosztów i okresów bez najemców rzeczywisty wynik może być znacznie niższy.
Dlatego należy poprosić o dane źródłowe: przewidywaną stawkę najmu, liczbę opłaconych miesięcy, koszty operacyjne i metodę obliczania wskaźnika.
Jakie koszty powinien uwzględnić inwestor
Inwestując w nieruchomości, należy obliczyć nie tylko cenę zakupu, lecz także koszty nabycia, utrzymania i późniejszej sprzedaży.
Koszty zakupu
W zależności od rodzaju nieruchomości i warunków transakcji mogą wystąpić następujące wydatki:
- podatek ITP przy zakupie nieruchomości z rynku wtórnego lub IVA oraz zazwyczaj AJD przy zakupie nowego lokalu
- opłaty notarialne
- rejestracja prawa własności
- obsługa prawna
- usługi związane ze sprawdzeniem nieruchomości
- opłaty bankowe w przypadku finansowania hipotecznego
Wysokość podatków zależy od regionu i rodzaju transakcji. Przed zakupem należy uzyskać wyliczenie dotyczące konkretnej nieruchomości.
Koszty w okresie posiadania nieruchomości
Po zakupie właściciel zazwyczaj ponosi koszty utrzymania nieruchomości, mediów, ubezpieczenia i obowiązkowych opłat związanych z budynkiem.
Jeśli mieszkanie jest wynajmowane, mogą pojawić się dodatkowe koszty zarządzania, obsługi między pobytami, pozyskiwania najemców i napraw.
Struktura kosztów wynajmu turystycznego może różnić się od kosztów wynajmu długoterminowego. Dlatego model finansowy powinien uwzględniać wybraną strategię.
Koszty sprzedaży
Jeśli w przyszłości zdecydujesz się sprzedać nieruchomość, należy uwzględnić możliwe koszty pośrednictwa, formalności transakcyjnych i opodatkowania zysków kapitałowych.
Ponadto sprzedaż może potrwać dłużej, niż zakładano. Jeśli pilnie potrzebujesz pieniędzy, może być konieczne obniżenie ceny.
Dlatego przy ocenie inwestycji należy uwzględnić nie tylko potencjalny dochód, lecz także możliwość wyjścia z projektu.
Jakie ryzyka wiążą się z inwestowaniem w hiszpańskie nieruchomości
Nieruchomości mogą być aktywami długoterminowymi, ale nie oznacza to, że inwestowanie w nie jest pozbawione ryzyka.
Zmiany cen rynkowych. Wartość nieruchomości może rosnąć, pozostawać stabilna lub spadać. Historyczny wzrost cen nie gwarantuje przyszłych wyników.
Niewystarczający popyt na wynajem. Nawet w popularnym regionie konkretne mieszkanie może cieszyć się mniejszym zainteresowaniem ze względu na lokalizację, stan lub wysoką cenę.
Nieprzewidziane wydatki. Remonty, problemy z instalacjami i poważne prace w budynku mogą znacznie zwiększyć koszty właściciela.
Zmiany regulacyjne. Wymogi dotyczące wynajmu, podatków i sposobu użytkowania nieruchomości mogą się zmieniać. Szczególnie dokładnie należy sprawdzać zasady wynajmu turystycznego.
Niska płynność. Sprzedaż nieruchomości zazwyczaj wymaga czasu, a szybka sprzedaż może wiązać się z koniecznością obniżenia ceny.
Ryzyko walutowe i finansowe. Jeśli dochody i wydatki inwestora są wyrażone w różnych walutach lub zakup jest finansowany kredytem, zmiany kursów walut i stóp procentowych mogą wpłynąć na wynik.
Aby ograniczyć ryzyko, nie inwestuj całego dostępnego kapitału w jedną nieruchomość bez pozostawienia rezerwy finansowej. Oblicz kilka scenariuszy i z góry określ, w jakich warunkach inwestycja przestanie spełniać Twoje oczekiwania.
Jak sprawdzić nieruchomość przed inwestycją
Przed podpisaniem umowy należy upewnić się, że nieruchomość odpowiada deklarowanym parametrom i jest odpowiednia dla wybranej strategii.
Przede wszystkim sprawdź:
- Prawo własności. Upewnij się, że sprzedawca ma prawo rozporządzać nieruchomością.
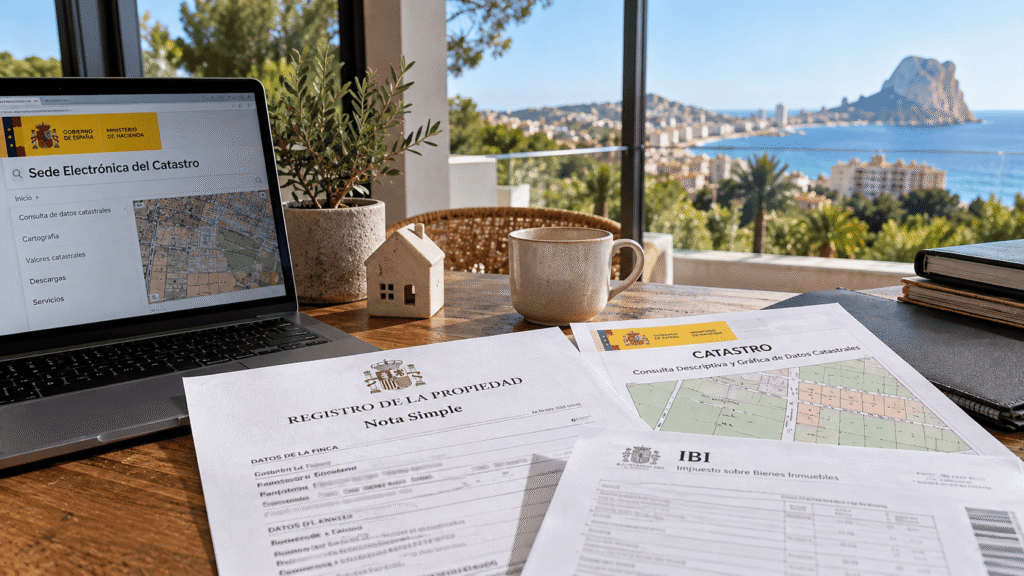
- Nota Simple. Sprawdź dane rejestrowe i wpisane obciążenia.
- Dane Catastro. Porównaj dane katastralne nieruchomości z dostępną dokumentacją.
- Stan nieruchomości. W razie potrzeby zamów przegląd techniczny i oszacowanie przyszłych kosztów remontu.
- Zaległości. Sprawdź, czy istnieją zaległości w podatku IBI, opłatach comunidad de propietarios lub innych zobowiązaniach mogących wpłynąć na transakcję.
- Możliwość wynajmu. Sprawdź aktualne wymagania dotyczące planowanego rodzaju najmu i ograniczenia obowiązujące dla konkretnej nieruchomości.
- Warunki umowy. Dokładnie przeanalizuj cenę, terminy, sposób płatności i konsekwencje rezygnacji z transakcji.
Jeśli kupujesz nieruchomość w nowej inwestycji, sprawdź również dokumenty dewelopera, pozwolenia dotyczące projektu, harmonogram budowy i warunki płatności.
Szczegółowa procedura sprawdzania nieruchomości przed zakupem została omówiona w osobnym artykule Spanish Life.
Czy warto kupić nieruchomość inwestycyjną na kredyt hipoteczny
Kredyt hipoteczny pozwala kupić nieruchomość bez finansowania całej ceny z własnych środków. Jednocześnie zwiększa obciążenie finansowe i zmienia sposób obliczania rentowności.
Przed zakupem należy uwzględnić wkład własny, oprocentowanie, miesięczną ratę, prowizje i inne koszty związane z kredytem.
Ważne jest, aby ocenić, czy dochody z wynajmu pokryją wydatki również w okresach, gdy nieruchomość nie będzie wynajmowana. Nie należy opierać modelu finansowego na założeniu, że mieszkanie będzie zawsze zajęte, a stawki najmu nigdy się nie zmienią.
Jeśli nie jesteś rezydentem Hiszpanii, warunki finansowania mogą różnić się od ofert dla rezydentów. Bank ocenia dochody, zobowiązania, dokumenty i sytuację finansową kredytobiorcy.
Kredyt hipoteczny może zwiększyć potencjalną stopę zwrotu z kapitału własnego, ale jednocześnie podnosi ryzyko strat. Dlatego decyzję o finansowaniu należy podjąć po obliczeniu kilku scenariuszy, a nie wyłącznie na podstawie dostępnej kwoty kredytu.
Jaką nieruchomość wybrać do inwestycji w 2026 roku
Nie istnieje uniwersalna nieruchomość odpowiednia dla każdego inwestora. Wybór zależy od budżetu, akceptowanego poziomu ryzyka, horyzontu inwestycyjnego oraz tego, jak aktywnie jesteś gotowy zarządzać nieruchomością.
Jeśli priorytetem jest regularny dochód, warto rozważyć nieruchomości o stabilnym popycie na wynajem długoterminowy i przewidywalnych kosztach.
Jeśli celem jest potencjalny wzrost wartości, należy przeanalizować cenę zakupu, rozwój okolicy, charakterystykę projektu i popyt na porównywalne nieruchomości.
Jeśli rozważasz nieruchomość nadmorską, określ, czy będzie wykorzystywana na własne potrzeby mieszkaniowe, do wynajmu długoterminowego czy zakwaterowania turystycznego. Te modele mają inną ekonomię i podlegają różnym wymaganiom.
Porównując oferty, zwróć uwagę na:
- całkowity koszt zakupu z uwzględnieniem podatków i formalności
- realistyczny dochód z wynajmu
- rentowność netto po uwzględnieniu kosztów
- stan nieruchomości i możliwe nakłady na remont
- płynność i popyt na podobne nieruchomości
- ograniczenia związane z wynajmem i użytkowaniem nieruchomości
- możliwość sprzedaży nieruchomości w wybranym terminie
Nie należy podejmować decyzji wyłącznie na podstawie prognoz wzrostu cen lub obietnic wysokiej rentowności. Lepiej wybrać nieruchomość, której model finansowy pozostaje akceptowalny nawet w mniej korzystnym scenariuszu.
Lista kontrolna inwestora przed zakupem nieruchomości w Hiszpanii
Zanim zainwestujesz pieniądze, sprawdź najważniejsze kwestie.
- Określono cel inwestycji i okres posiadania nieruchomości
- Ustalono budżet uwzględniający dodatkowe wydatki
- Wybrano region i przeanalizowano popyt na nieruchomości
- Sprawdzono właściciela, dane rejestrowe i obciążenia
- Oceniono stan techniczny nieruchomości
- Obliczono rentowność brutto i netto
- Uwzględniono podatki, utrzymanie, remonty i możliwe okresy bez najemców
- Sprawdzono wymagania dotyczące wybranego rodzaju najmu
- Przeanalizowano warunki umowy i konsekwencje rezygnacji z transakcji
- W przypadku kredytu hipotecznego obliczono obciążenie finansowe
- Przewidziano rezerwę na nieprzewidziane wydatki
- Oceniono ryzyko i możliwe warunki przyszłej sprzedaży nieruchomości
Jeśli w przypadku kilku kluczowych kwestii brakuje wiarygodnych informacji, lepiej odłożyć decyzję do czasu zakończenia weryfikacji.
Podsumowanie: jak świadomie inwestować w nieruchomości w Hiszpanii
Inwestowanie w hiszpańskie nieruchomości może być częścią długoterminowej strategii finansowej, ale wynik zależy od jakości wyboru i dokładności obliczeń.
Ważne jest, aby rozumieć, skąd będą pochodzić dochody, jakie koszty trzeba będzie ponosić i jakie ryzyko jesteś gotowy zaakceptować. Cenę zakupu, lokalizację, popyt na wynajem i ograniczenia prawne należy oceniać łącznie.
Główna zasada inwestora brzmi: najpierw oblicz rentowność i sprawdź nieruchomość, a dopiero potem podejmij decyzję o zakupie.
Jeśli planujesz inwestować w nieruchomości w Hiszpanii w 2026 roku, zacznij od określenia budżetu i celu inwestycyjnego. Następnie możesz porównać odpowiednie regiony, przygotować model finansowy i wybrać nieruchomości spełniające Twoje kryteria.
Odpowiemy na każde pytanie!
Online purchase
Więcej informacji